





La nueva tasa de basuras de Ólvega incluirá cuotas fijas y variables a partir de 2027
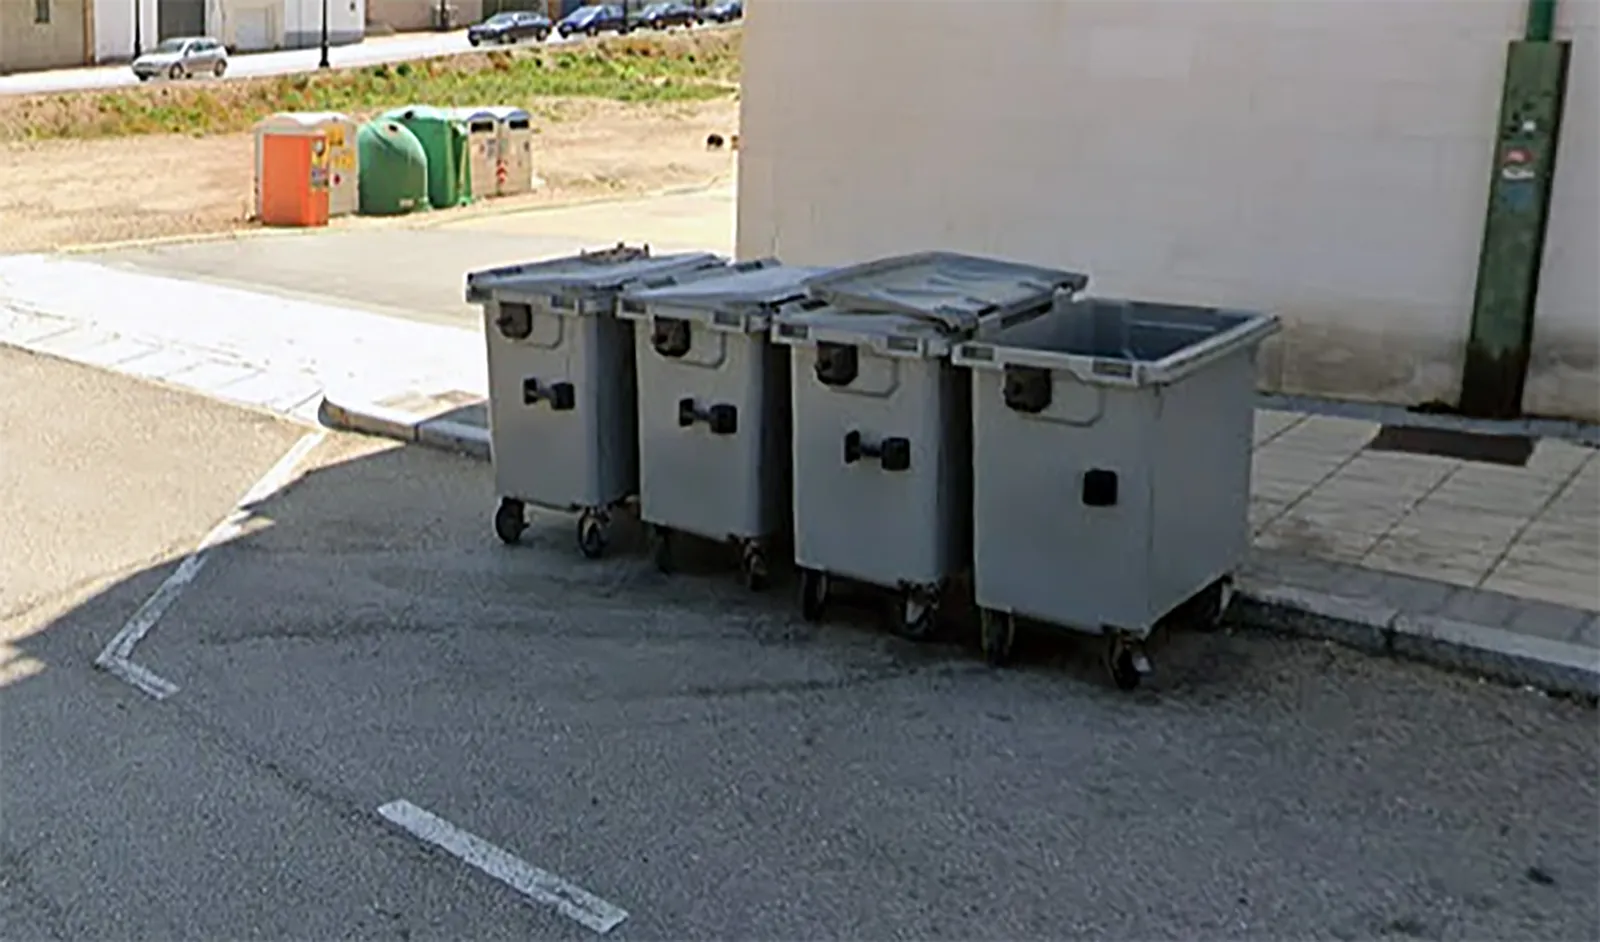
Contendeores de RSU en la calle Doctor Salcedo en Ólvega. /GM

El Boletín Oficial de la Provincia publica el texto íntegro regulador tras concluir el periodo de exposición sin recibir alegaciones. El nuevo marco tarifario entrará en vigor el 1 de enero del próximo año.
El Ayuntamiento de Ólvega ha elevado a definitivo el acuerdo plenario del 6 de agosto de 2026 para la modificación de la ordenanza fiscal reguladora de la tasa por recogida de basuras, toda vez que no se han presentado reclamaciones durante el periodo de información pública. El anuncio oficial, firmado por la alcaldesa Elia Jiménez Hernández, ha quedado recogido en el último Boletín Oficial de la Provincia.
La tramitación plenaria inicial contó en su momento con el respaldo favorable de los concejales del grupo Popular y del edil de Unidas Podemos, mientras que los representantes del grupo Socialista y el concejal de Vox optaron por la abstención. El nuevo texto normativo sustituye a la ordenanza aprobada el 19 de junio de 2025 y responde a las exigencias de la Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular, marco estatal que obliga a los consistorios a disponer de una tasa específica, diferenciada y no deficitaria que traslade el principio de que quien contamina paga.
La ordenanza entrará formalmente en aplicación a partir del 1 de enero de 2027. El sistema aprobado fija una estructura tarifaria compuesta por una cuota fija obligatoria sumada a una parte variable orientada por criterios objetivos de generación potencial, tales como el gasto hídrico anual, las dimensiones de los locales, el aforo de concurrentes o la plantilla laboral en los centros de trabajo.
En el caso específico de las viviendas particulares, el Ayuntamiento olvegueño ha determinado una cuantía fija obligatoria de 73 euros anuales. A este importe básico se añadirá un tramo variable en función del consumo de agua registrado por cada inmueble: cero euros adicionales cuando no exista consumo; 24 euros anuales si el gasto se sitúa entre más de cero y 60 metros cúbicos; 34 euros para consumos superiores a 60 y hasta 120 metros cúbicos; 49 euros en consumos de más de 120 a 250 metros cúbicos; y 66 euros anuales cuando la medición sobrepase los 250 metros cúbicos anuales.
Para el sector terciario y comercial, la ordenanza tipifica tarifas concretas según el ramo y los metros declarados. Los pequeños comercios y oficinas como librerías, talleres, gestorías o peluquerías afrontarán una parte fija de 280 euros, a la que sumarán 95 euros variables si cuentan con hasta 15 metros cuadrados de superficie, o 110 euros si sobrepasan dicha extensión. Por su parte, los establecimientos alimentarios y pequeños o medianos autoservicios abonarán 294 euros fijos, acompañados de un término variable de 125 euros para locales de hasta 50 metros cuadrados y de 141 euros para los que superen esa medida.
El ámbito hostelero y los alojamientos turísticos quedan estratificados con arreglo a su capacidad autorizada. Los hoteles y hostales hasta 15 plazas soportarán una tarifa de 379 euros fijos más 172 euros variables, montante que en establecimientos de mayor cabida asciende a 400 euros fijos, añadiendo 185 euros variables si disponen de entre 16 y 25 plazas, o 215 euros si rebasan las 25 plazas. En la restauración y bares, los negocios hasta 40 personas de aforo abonarán 480 euros de cuota fija y 240 euros variables; en tanto que los recintos con aforo superior tributarán 670 euros fijos con escalones variables de 270 euros (de 41 a 50 plazas), 295 euros (de 51 a 70 plazas) y 320 euros para aquellos que superen las 70 plazas autorizadas.
La regulación fiscal establece igualmente liquidaciones para las instalaciones industriales y agroalimentarias. Los mataderos, salas de despiece o autoservicios con sección de carnes y pescados hasta 550 metros cuadrados satisfarán 850 euros fijos junto a 370 o 430 euros variables, importes que alcanzan 970 euros de base fija y entre 456 y 506 euros variables en superficies superiores. En el tejido manufacturero general, las plantas hasta 100 operarios asumirán 1.785 euros fijos y variables de 585 a 795 euros conforme a los tramos de personal, mientras que las factorías de más de 100 trabajadores tendrán asignada una tasa fija de 8.580 euros, complementada con 1.150 euros variables si emplean hasta 150 operarios, o 1.540 euros si superan esa barrera laboral.
El texto legal recalca de forma expresa que la ordenanza no contempla exenciones ni bonificaciones de ningún tipo. Frente a este acuerdo definitivo de imposición tributaria, los particulares y entidades legitimadas disponen de un plazo de dos meses para interponer recurso contencioso-administrativo ante la Sala de lo Contencioso-Administrativo del Tribunal Superior de Justicia de Castilla y León con sede en Burgos.
Noticias destacadas
›-
-
-
 Fran García Foto Búscate en las imágenes: Multitudinaria Medio Maratón la de este año
-
-
Únete al universo Soria Noticias Descárgate nuestra APP, entra en nuestro canal de WhatsApp o síguenos en redes.